食料品の消費税率を2027年4月から2年間、8%から1%に引き下げる法案が、衆議院を通過し、参議院で審議されている。高市首相は11月13日、減税に合わせて導入する所得連動型の支援金について、2027年度からの先行導入時の支給額を1人当たり最大2万5000円程度とする方向で検討すると表明し、対象を従来の「現役勤労者の3割以上」から「5割以上」に広げる方針も示した。
1.支援金:対象は勤労者の5割以上へ
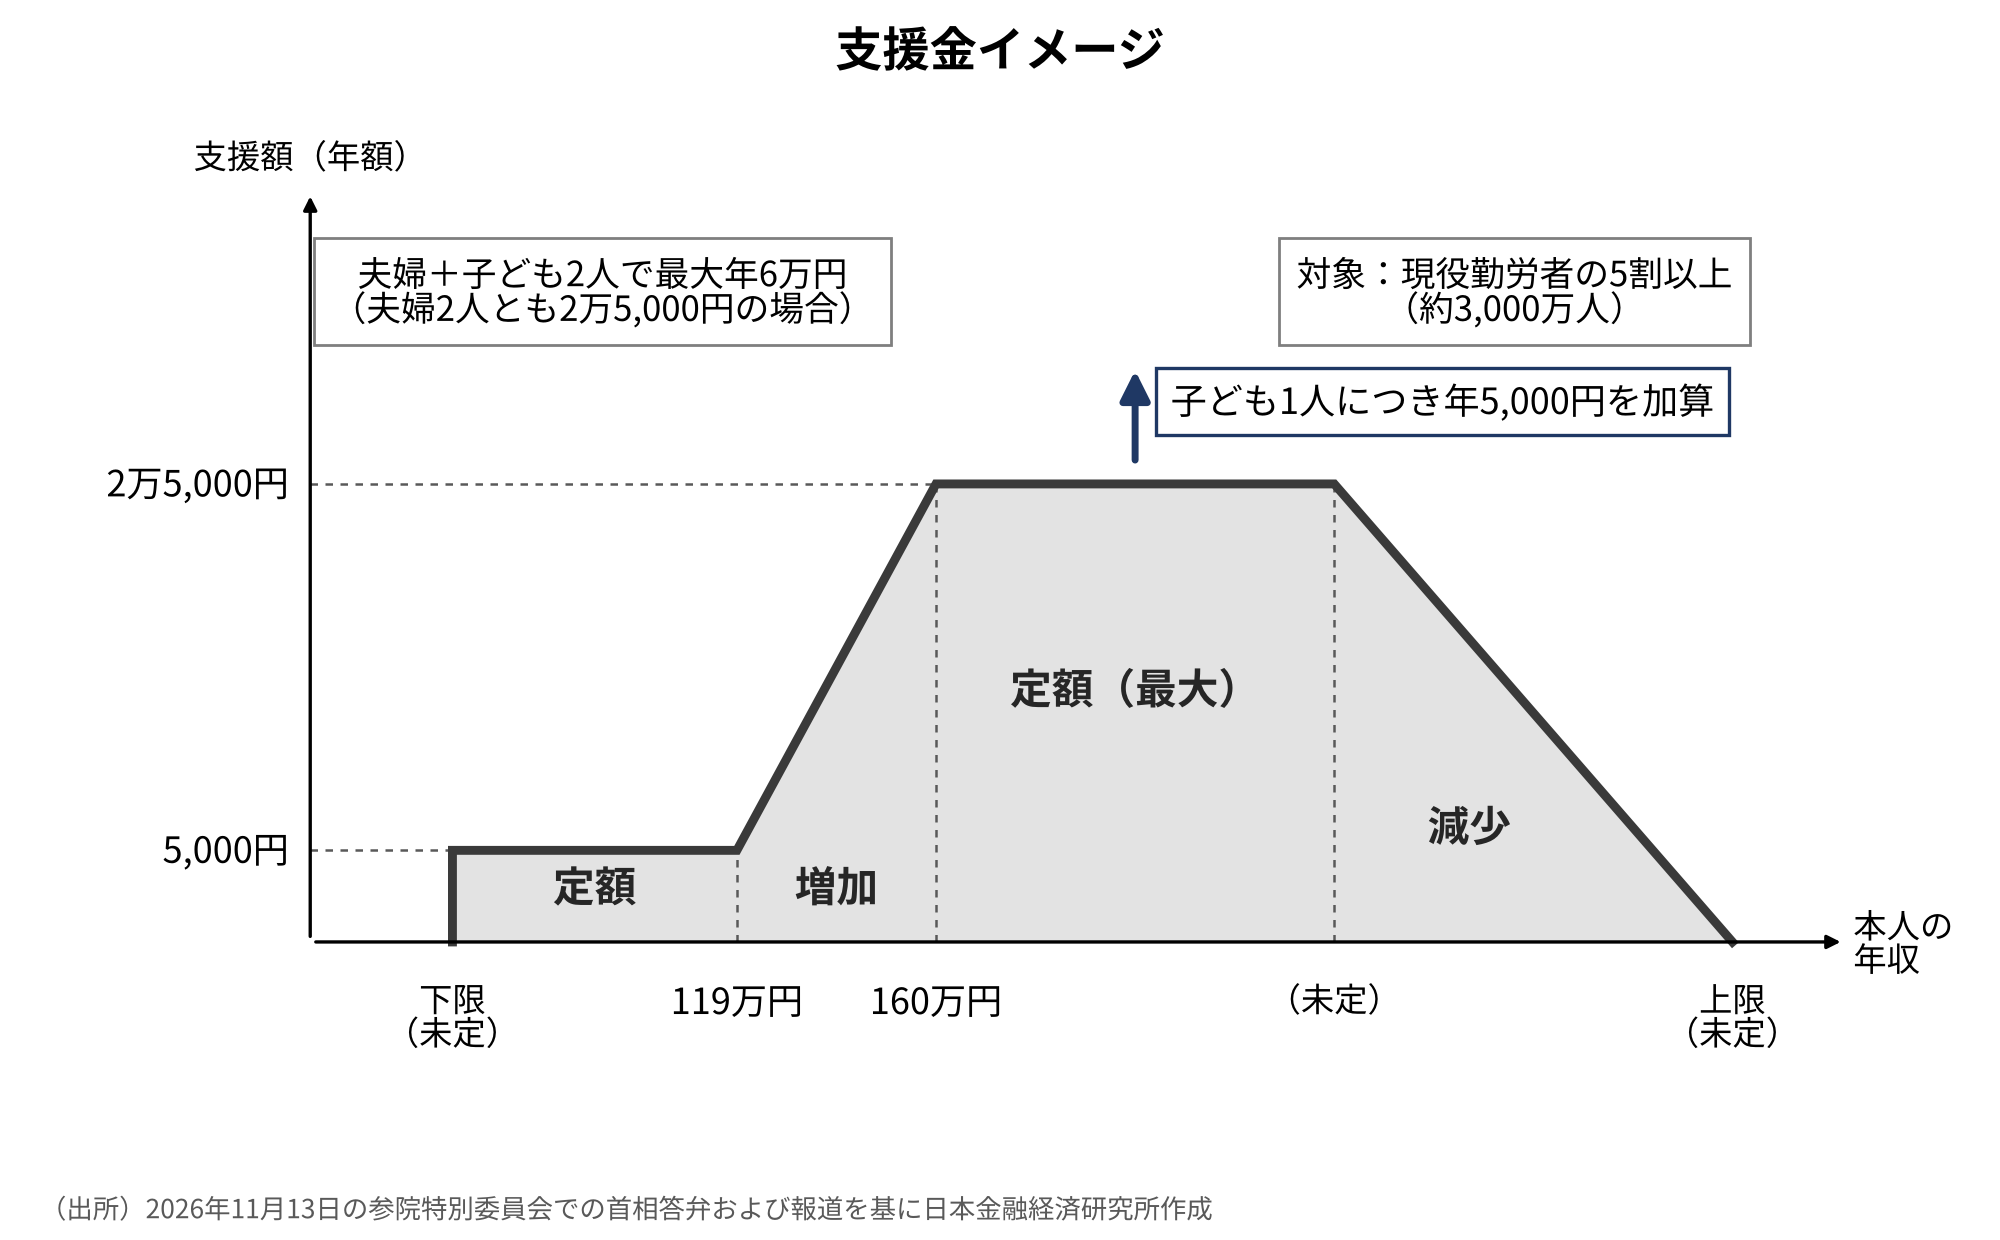
首相は同日の参院特別委員会で、支援基本額を年2万5000円程度、低所得層向けの定額部分と子ども1人当たりの加算をそれぞれ年5000円程度とする方向で検討すると説明した。報道によれば5割は約3000万人(年収100万〜450万円程度)に相当し、年収の上限は400万円台になるとみられる。
支給は世帯ではなく個人単位で、本人の年収に応じて原則として年1回行われる。政府が示した目安では、給付額は年収119万円を超えると増え始め、160万円で最大の2万5000円に達したのち、一定の所得水準から減っていく台形の設計である。
2.家計:エンゲル係数は3割を超えた
総務省「家計調査」によれば、2025年のエンゲル係数(消費支出に占める食料費の割合、二人以上の世帯)は28.6%と、44年ぶりの高水準であった。2026年9月には30.8%と前年同月から1.8ポイント上昇し、3割を超えた。ただし、9月の食料費の金額はほぼ横ばいである。消費支出全体が実質6.8%減と落ち込むなかで、食料費だけは削りきれず、その比重が相対的に高まった構図である。食料品への減税は、家計が最も削りにくい支出を直接軽くする措置と位置づけられる。
3.企業:川上のコスト高と減税のはざまで
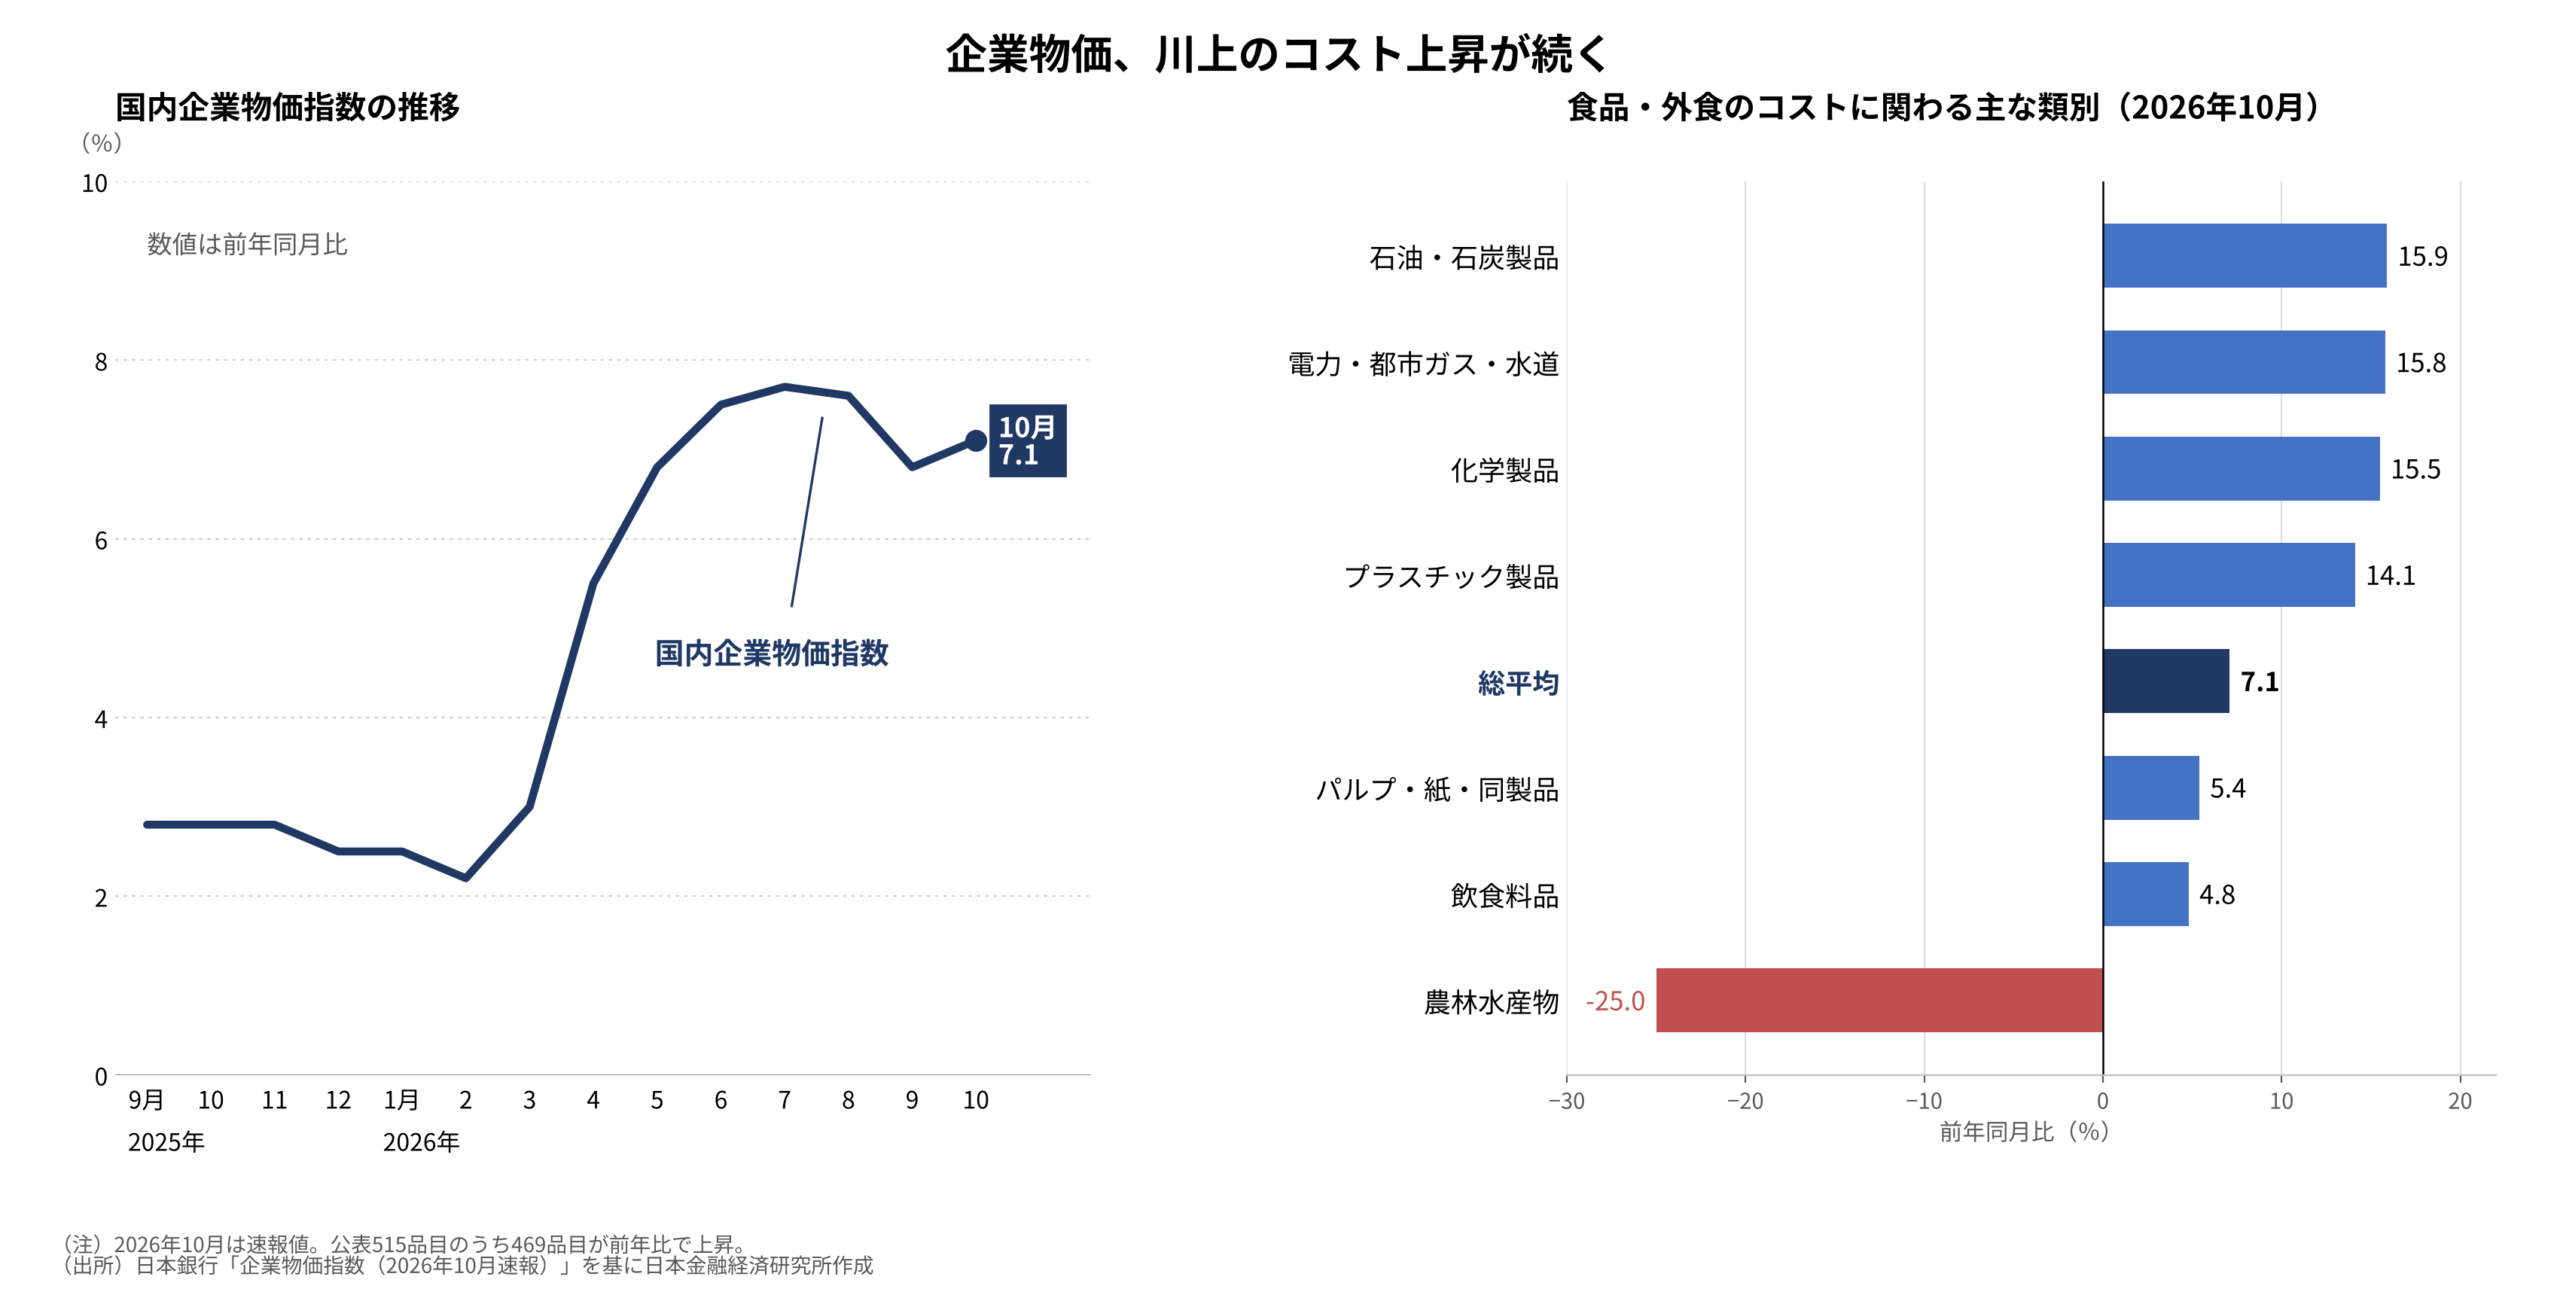
日本銀行が11月12日に公表した10月の企業物価指数(速報値)は前年同月比7.1%上昇し、伸び率は前月から0.3ポイント拡大した。円ベースの輸入物価指数は24.8%上昇している。公表されている515品目のうち469品目が前年より上昇し、9割を超える。燃料(石油・石炭製品+15.9%)、光熱費(電力・都市ガス・水道+15.8%)、包装資材の原料となる化学製品(+15.5%)など、食品の製造や外食の店舗運営に直結するコストが軒並み15%前後上昇している。一方、農林水産物は主に米価の下落で25.0%低下しており、食材によってはコストの方向が分かれている。
減税の対象は現在軽減税率8%が適用されている飲食料品に限られ、店内飲食は10%に据え置かれる。持ち帰りや中食との税率差は2ポイントから9ポイントへ拡大し、外食は相対価格の面で構造的な不利を負う。こうしたなか、大手うどんチェーンは11月25日から主力5品を最大11%値下げする。光熱費や包装資材が上昇する局面で減税幅を上回る値下げに踏み切るのは、調達力と店舗網を備えた大手だからこそ取り得る選択である。原材料費と人件費の上昇を吸収する余力に乏しい中小の飲食店や個人店にとって、同様の対応は容易ではない。
食品メーカーは、値上げの時期という難しい判断を迫られている。大手食品メーカーの中には、価格改定を行うのであれば減税前の2027年2月までとし、4月以降は現時点では避けたいとの考えを示した企業もある。前提として、コスト上昇に見合った値上げは、企業が賃上げを続けるための必要条件である。川上のコストが広く上がるなかで価格転嫁を止めれば、その負担は企業収益を通じて賃金や雇用に及ぶ。
4.外食支援:冷凍食品技術という選択肢
外食支援というと、プレミアム商品券やGo To型の需要喚起策が挙がりがちである。ただ、こうした施策は効果が一時的で、集客力のある大手チェーンに恩恵が偏りやすい。支援策の一つとして考えられるのが、中小の飲食店が自店の料理を冷凍食品として商品化できるよう、技術面で支援することである。冷凍した料理を持ち帰りや通販で販売すれば飲食料品の譲渡となり、減税後の税率は1%となる。冷凍技術は減税終了後も残る資産であり、地方の店の味を全国へ、さらには海外へ届ける道も開ける。急速冷凍の設備、衛生管理、表示ルール、販路開拓は、個人店が単独で整えるにはハードルが高い。ここを国が支えることで、一時的な需要の下支えにとどまらない成長支援につながる。
5.財政:データが示す改善
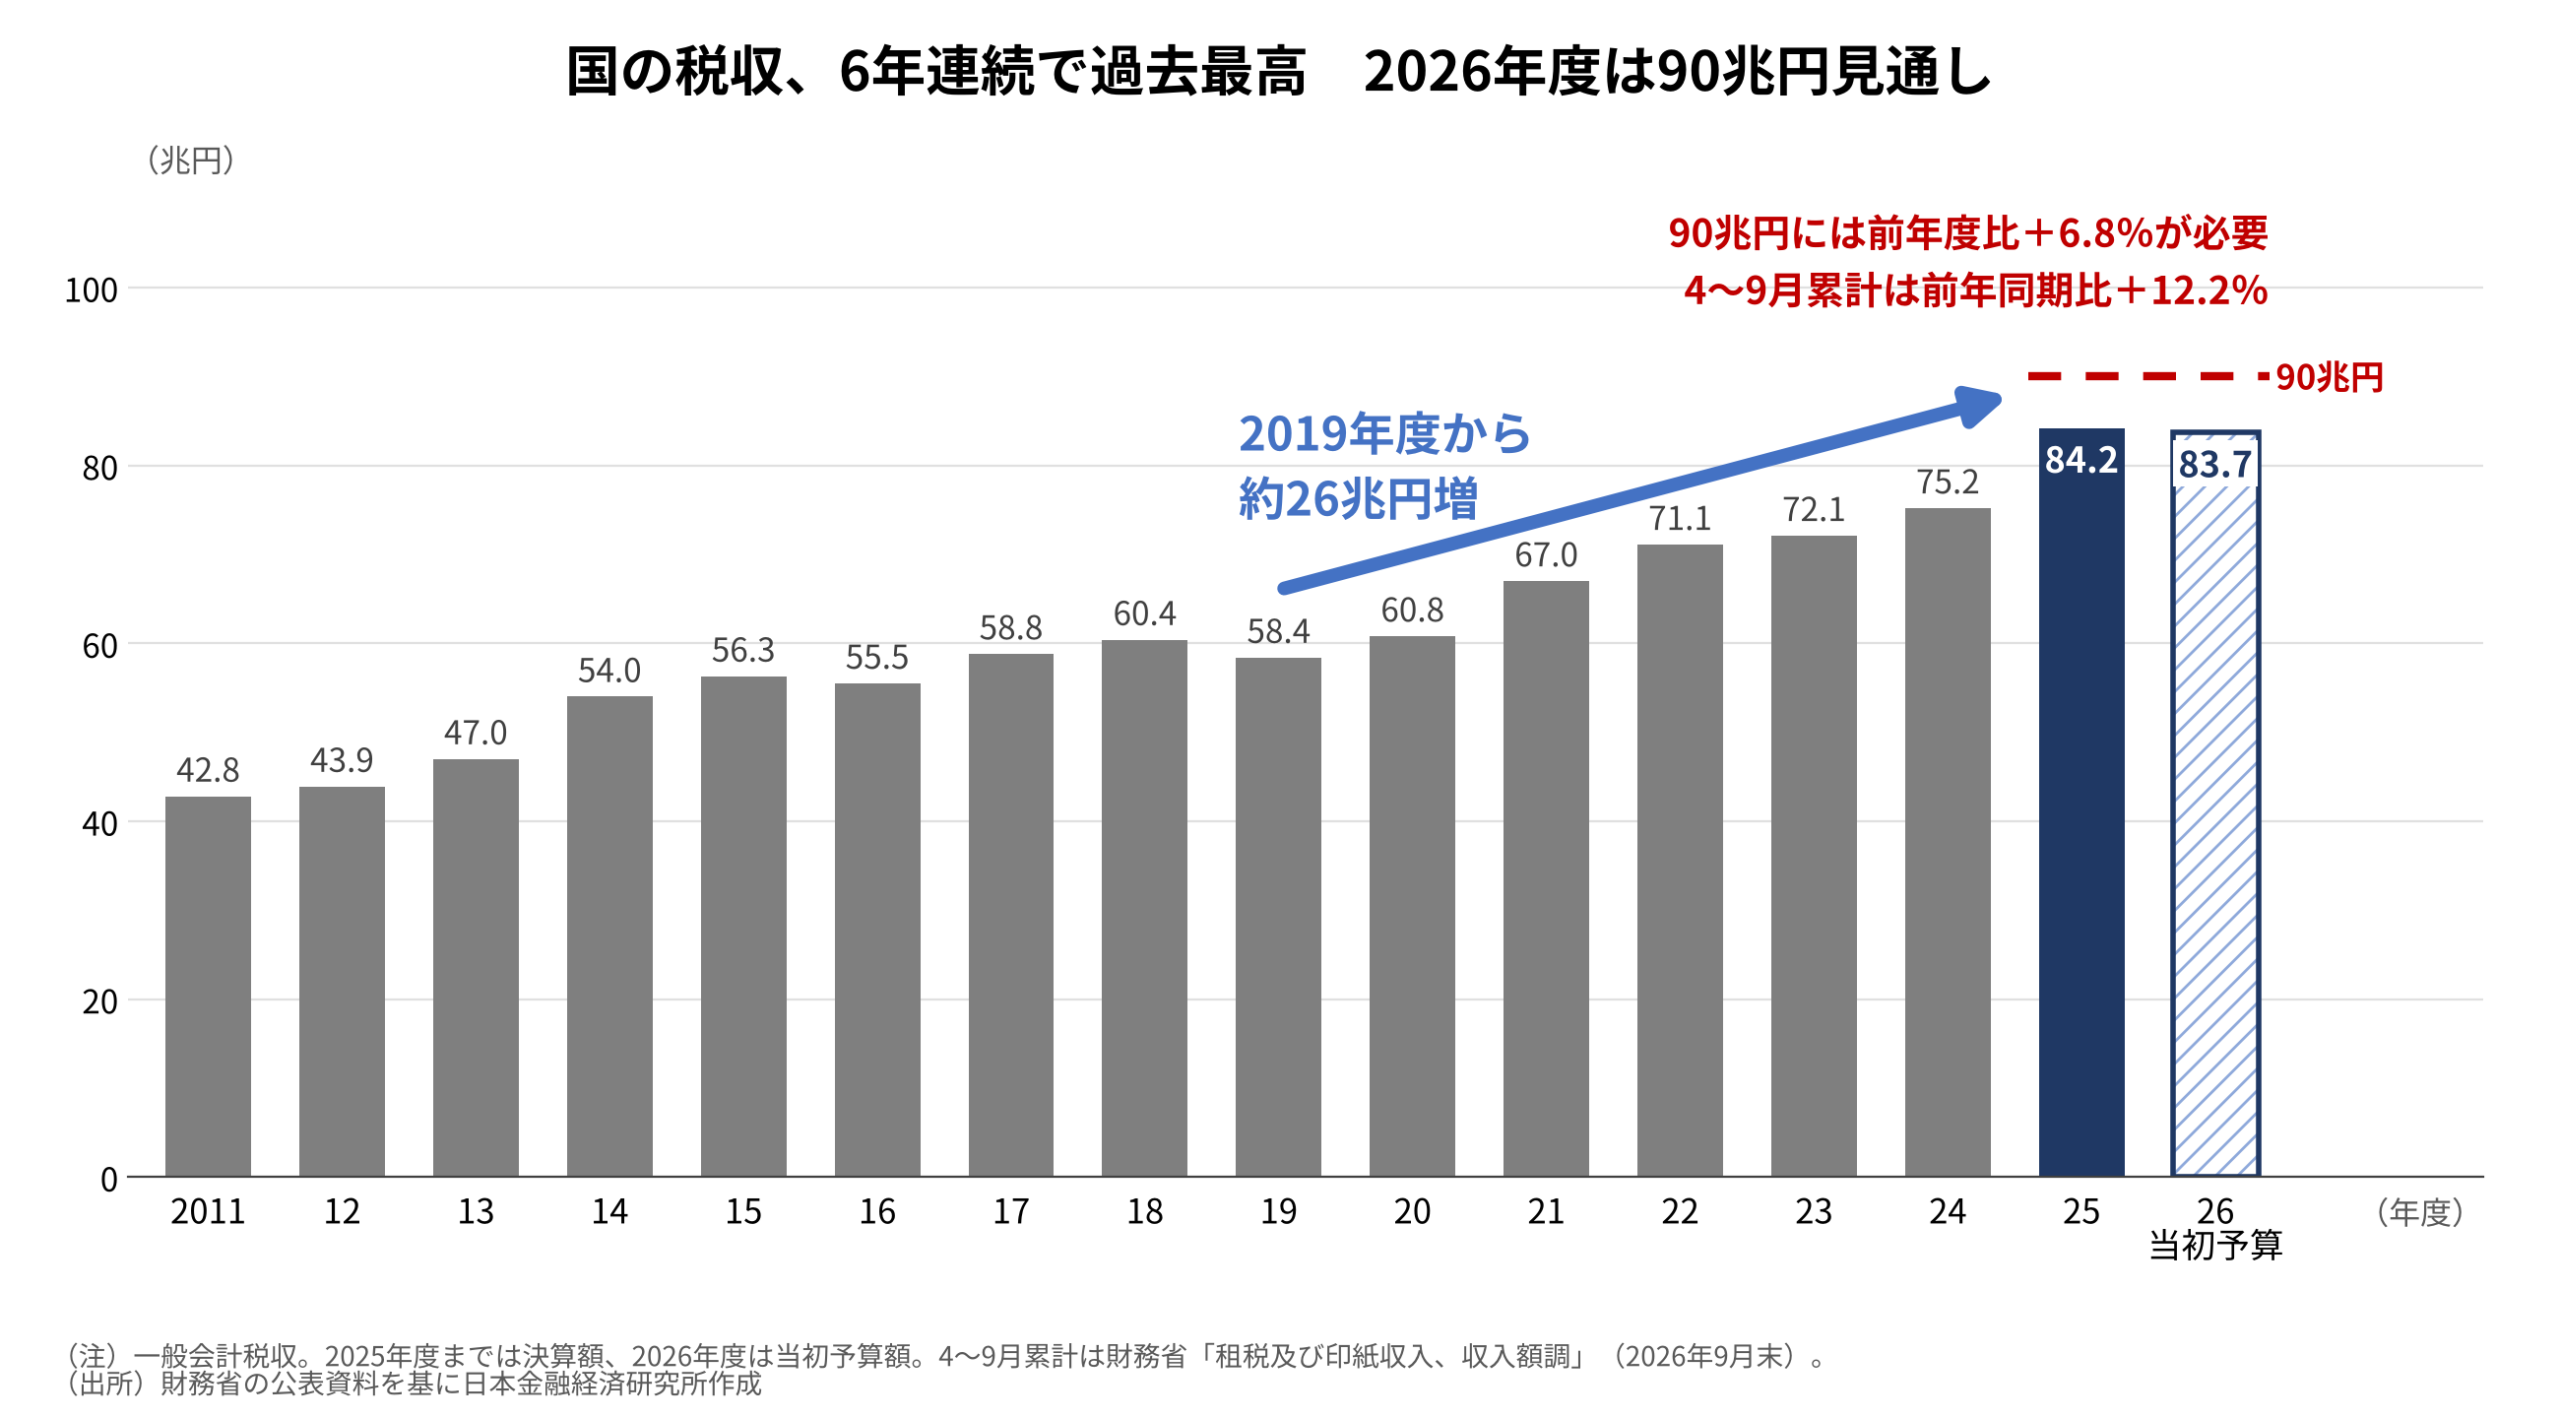
食料品の減税には年約5兆円、2年間で約10兆円の財源が必要である。政府は赤字国債に頼らず、歳出・歳入の見直しで賄うとしているが、具体策は年末の予算編成に持ち越されている。2025年度の一般会計税収は84.2兆円と、6年連続で過去最高を更新した。2019年度比で約26兆円の増加である。政府の2026年度当初見積もりは83.7兆円であるが、4〜9月の累計税収は前年同期比12.2%増と、年度で90兆円に達するのに必要な6.8%増を大きく上回っており、このペースが続けば90兆円に届く計算となる。
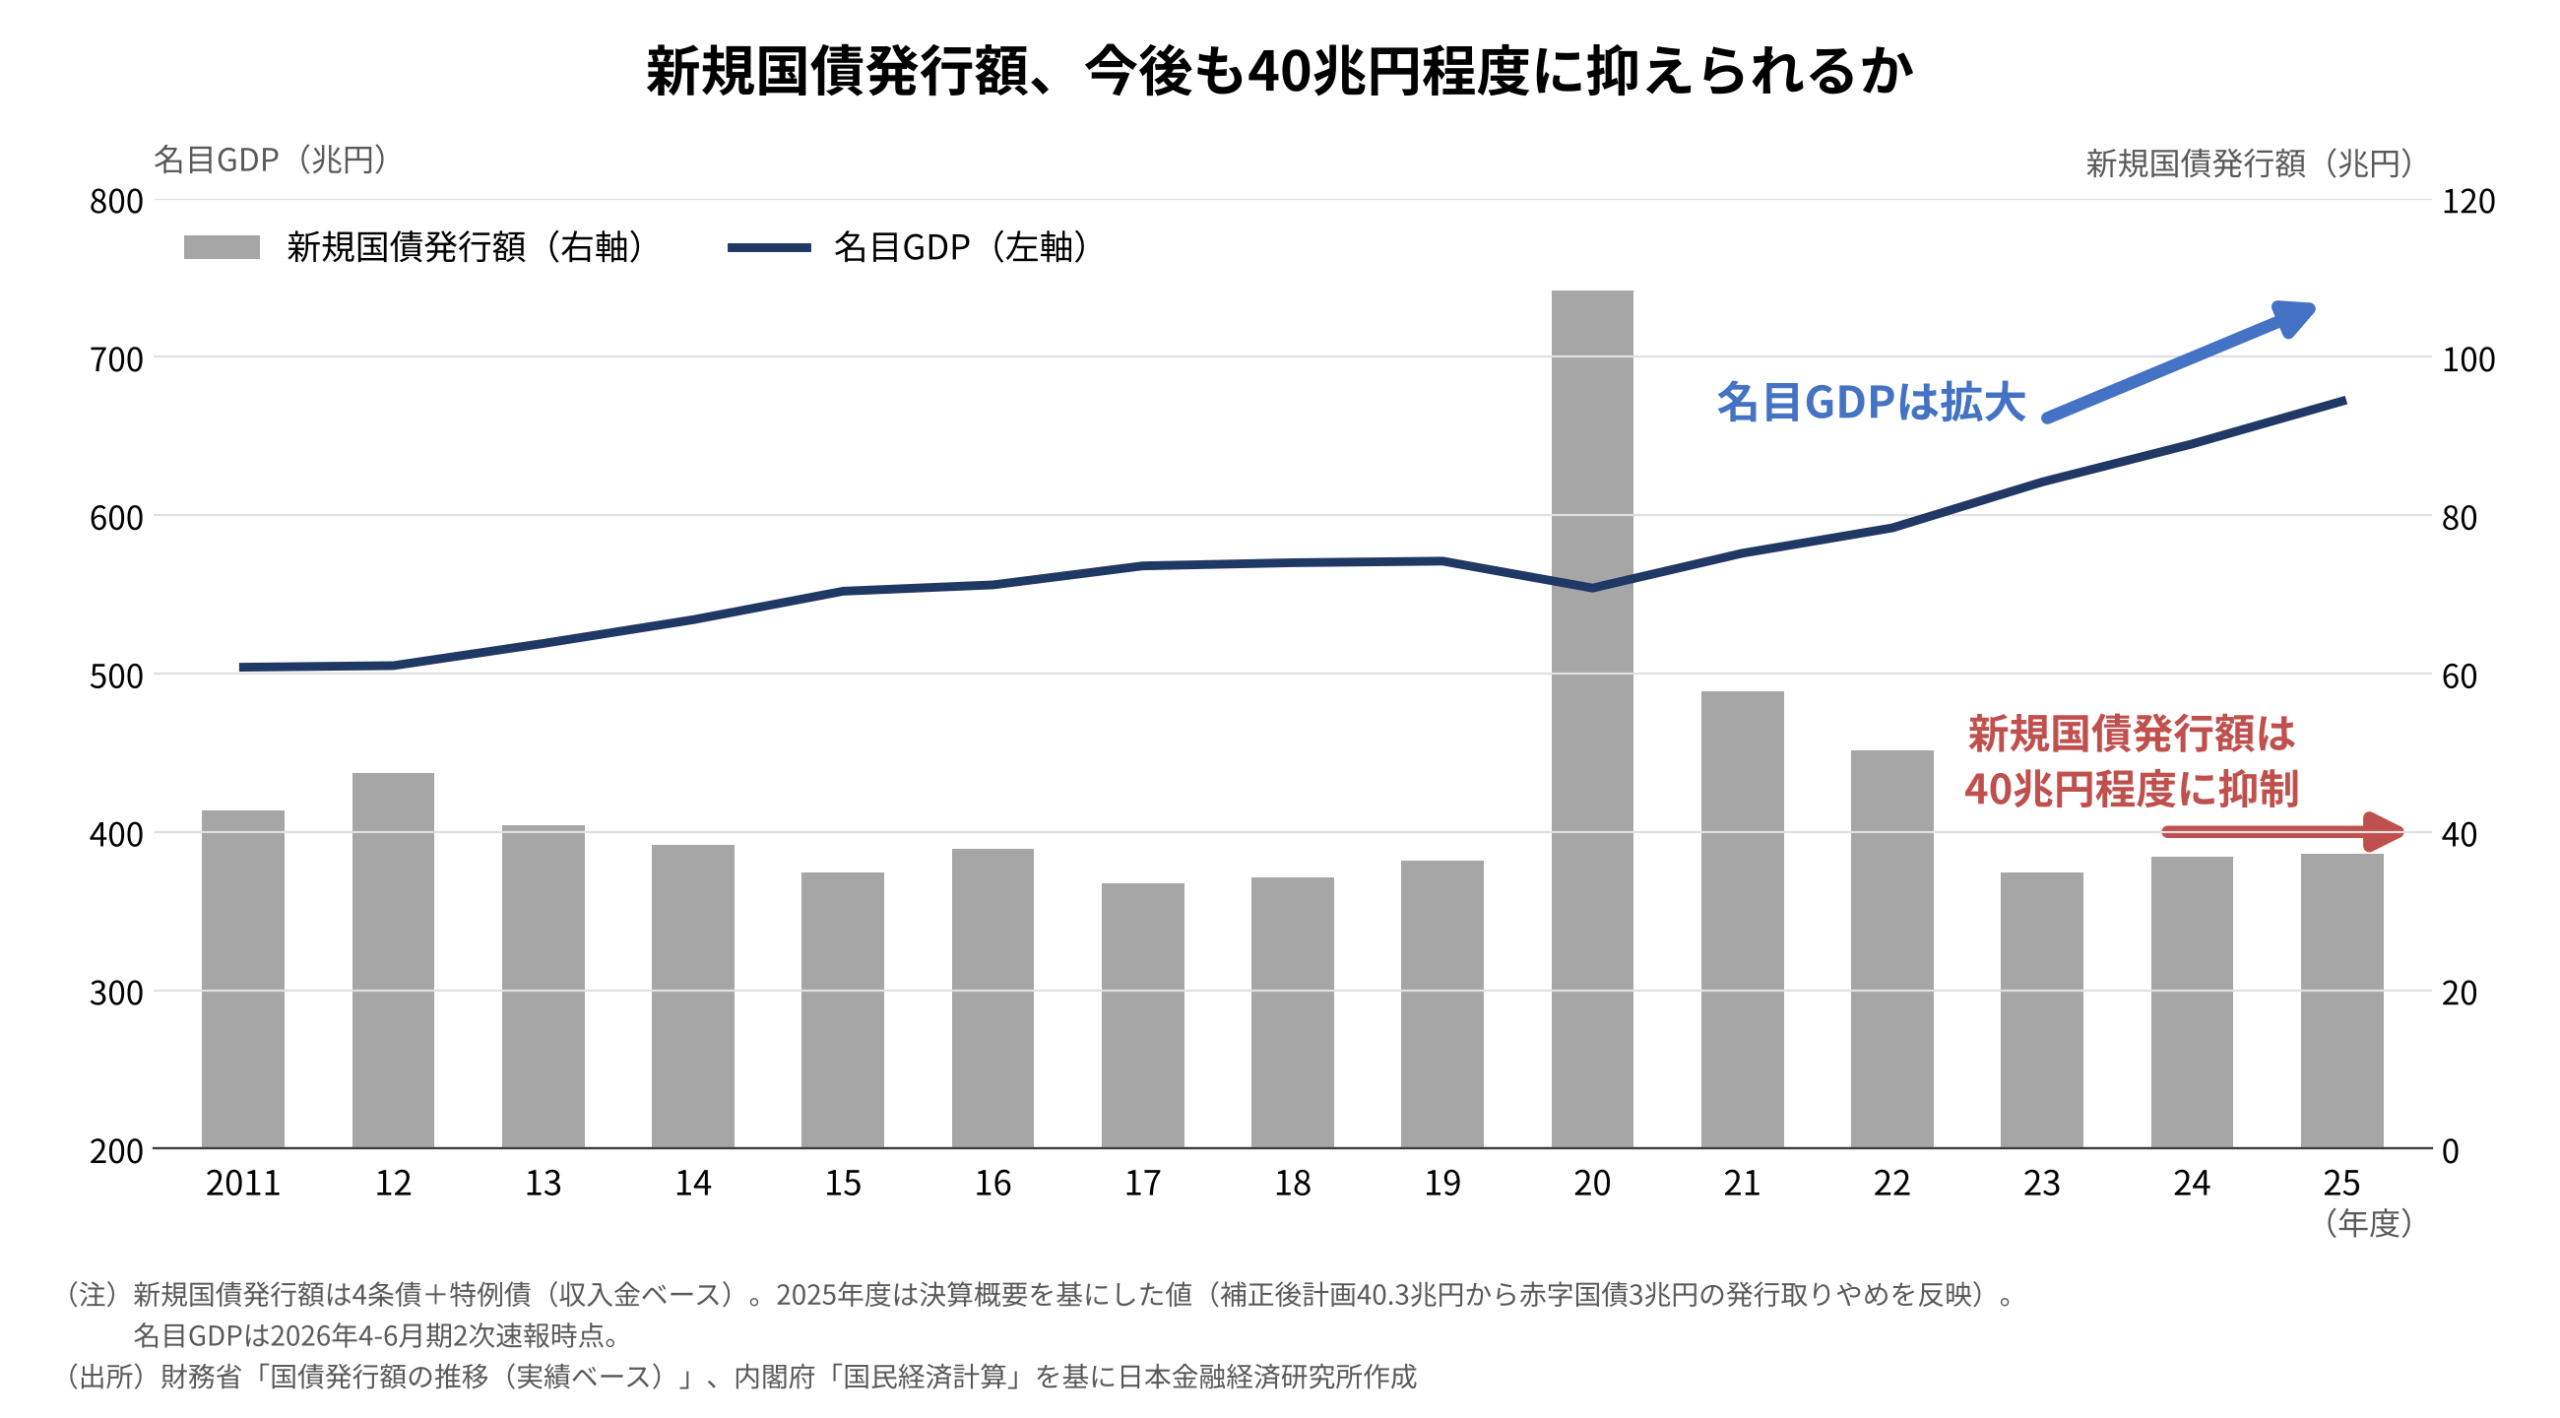
新規国債の発行額は、コロナ禍の2020年度をピークに減少し、ここ数年は40兆円程度で推移している。その間、名目GDPは拡大を続けており、経済規模に対する国債発行の比重は低下している。
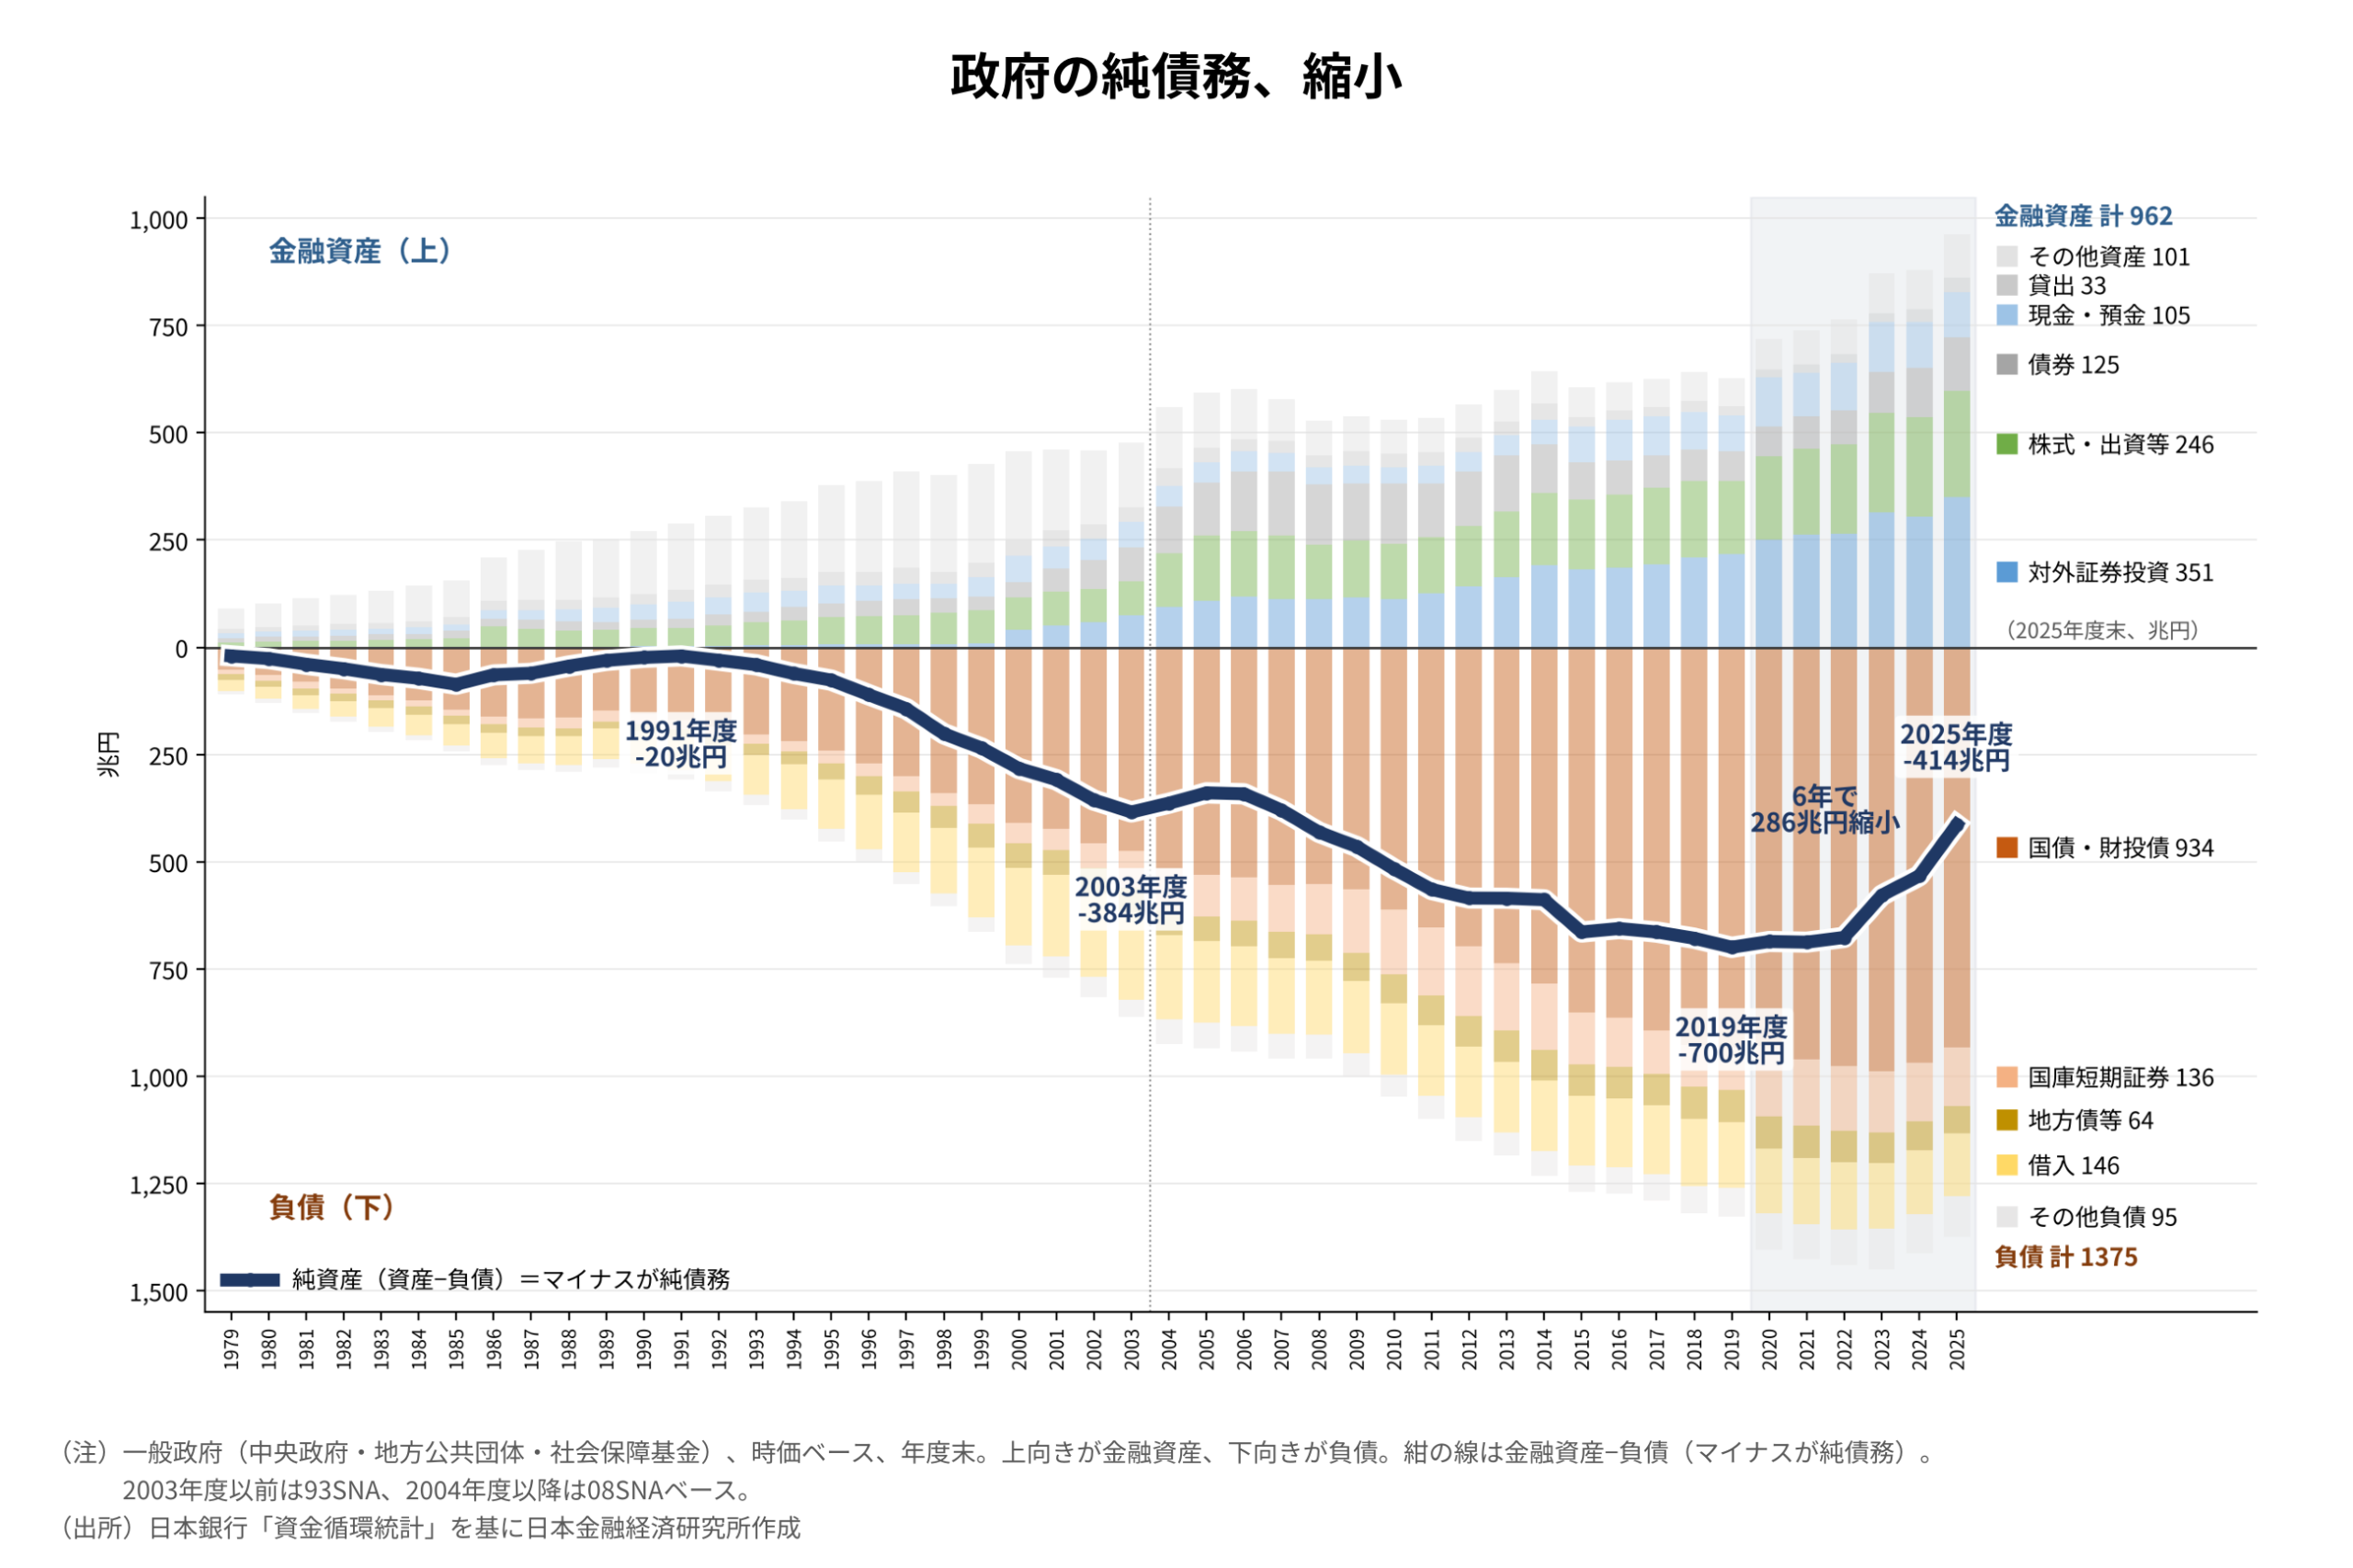
政府が保有する金融資産を差し引いた純債務でみると、評価は大きく変わる。日本銀行「資金循環統計」で一般政府を時価ベースでみると、純債務は2019年度末の約700兆円から2025年度末には約414兆円へ縮小した。6年間で286兆円の改善であり、税収増に加え、政府が保有する対外証券や株式の評価額上昇が寄与している。2025年度末の金融資産は962兆円で、このうち対外証券投資が351兆円、株式・出資等が246兆円を占める。
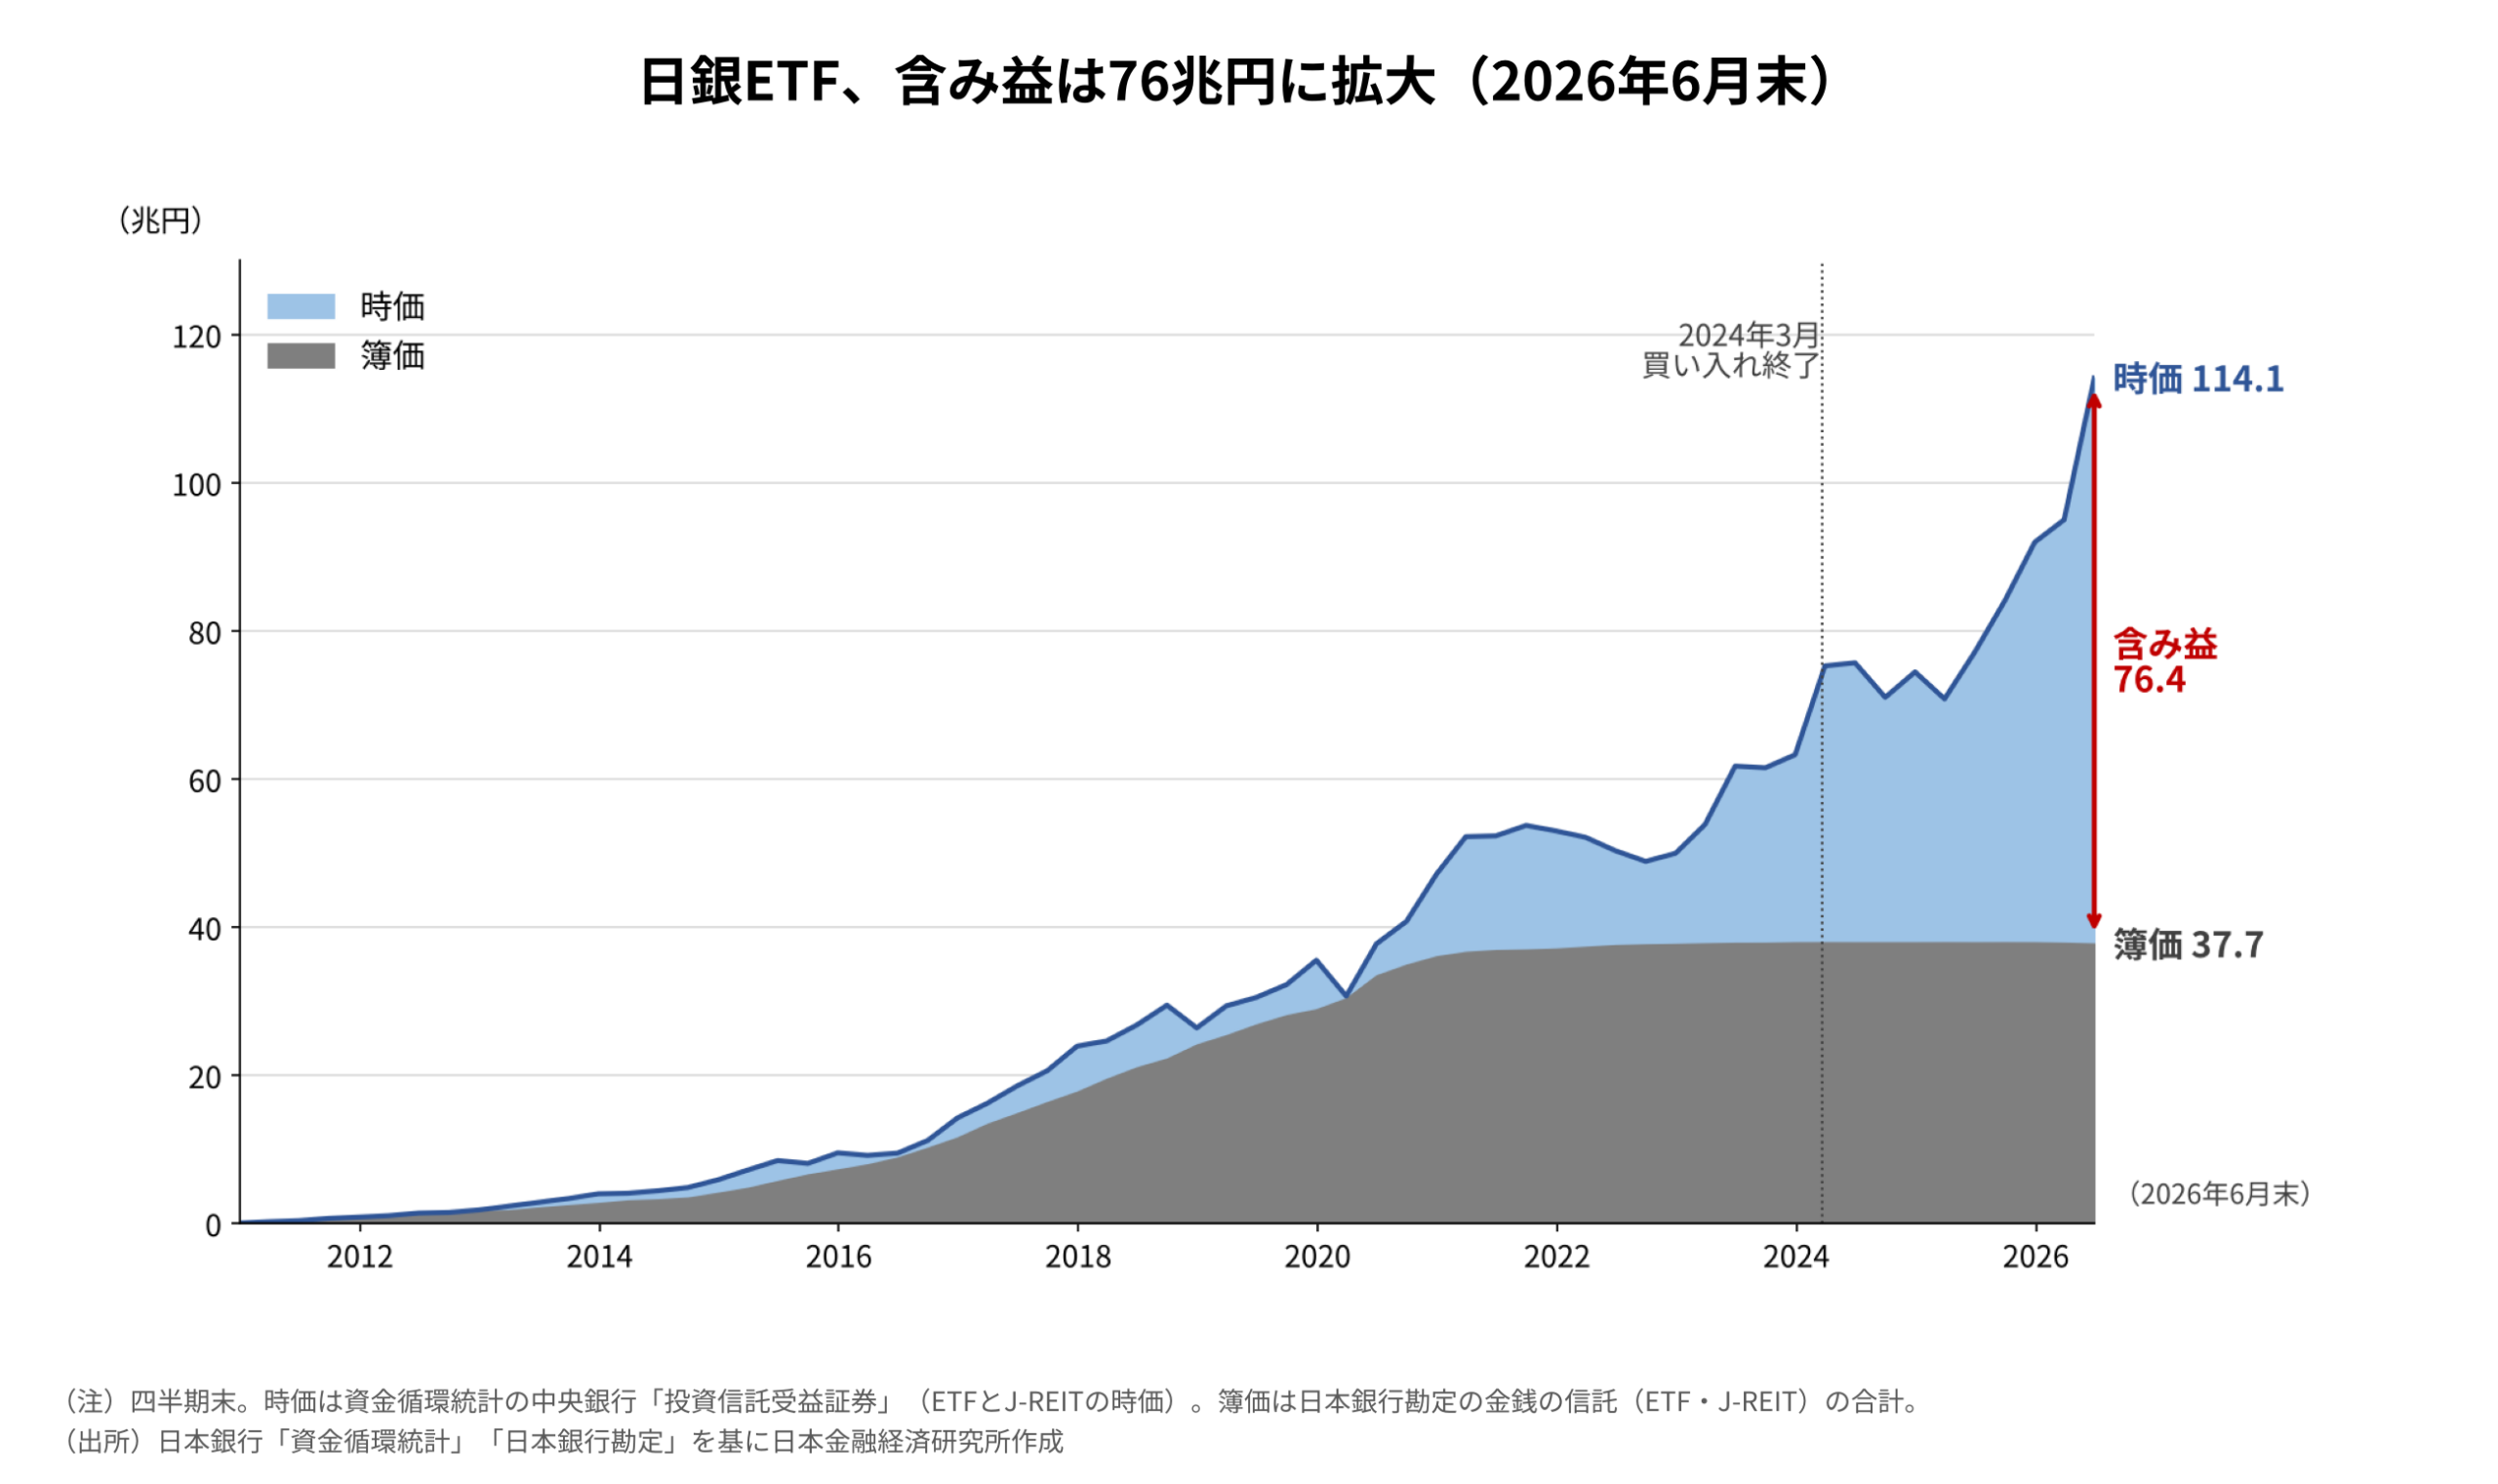
日銀が保有するETFは、2026年6月末時点で時価114.1兆円、簿価37.7兆円で、含み益は76.4兆円に達している。日銀は10月30日、ETFの売却ペースを簿価ベースで年3300億円から8600億円へ、2.6倍に引き上げることを決定した。2027年1月から適用される。日銀が公表時点で示した時価換算額は年約2.46兆円で、簿価との差である売却益は約1.6兆円と試算される(株価水準により変動)。売却益は日銀の収益となり、その一部は国庫納付金として国に還元される。
もっとも、税収の上振れやETFの売却益は、景気や株価に左右される財源である。減税と支援金を安定して続けるには、歳出そのものを見直す恒久的な財源の確保が欠かせない。政策効果の薄い支出を見直し、税収増や資産の活用と組み合わせることで、財政の信認を保ちながら家計を支える余地は生まれる。
リスクも存在する。長期金利は9月に約30年ぶりに3%台に乗せ、11月13日の終値は2.855%と、なお高水準にある。金利の上昇は国債の利払い費の増加を通じて、財政の余力を徐々に狭める。財源の具体策を示し、市場の信認を保ちながら政策を遂行できるかが問われる。
6.今後の焦点
家計にとっては、2027年4月以降の店頭価格が最大のポイントである。エンゲル係数が3割を超えるなか、減税分が値札に反映されてこそ負担軽減は実感を伴う。支援金も、年収の線引きと支給額の確定を待つ段階である。企業にとっては、コストに見合った値上げと減税分の値下げをどう両立させるかが課題であり、その判断は賃上げの持続性にも直結する。
財政は、税収の増加と純債務の縮小によって政策の余地が広がっている。その余地を、市場の信認を保ちながら家計の支えにどう生かすのか。年末の2027年度予算編成で示される財源の中身が、その答えとなる。
【免責事項】本レポートは情報提供を目的として作成したものであり、特定の金融商品の売買や投資を勧誘するものではありません。本レポートの内容は、作成時点で入手可能な公表資料および報道等に基づいていますが、その正確性・完全性を保証するものではありません。支援金の金額・対象等は国会答弁および報道に基づく検討段階の情報であり、今後変更される可能性があります。記載された見解・試算は作成時点のものであり、予告なく変更されることがあります。本レポートの利用により生じたいかなる損害についても、当研究所は責任を負いません。本レポートの著作権は一般社団法人日本金融経済研究所に帰属します。無断での転載・複製・改変を禁じます。
一般社団法人日本金融経済研究所 代表理事/経済アナリスト
大阪公立大学客員准教授